全国碳市场扩容至钢铁、水泥、电解铝三大行业,叠加CCER(国家核证自愿减排量)重启,意味着高排放企业配额缺口显性化、减排量需求激增。企业应尽快开展碳资产盘点的,建立MRV(监测、报告、核查)体系,优先布局林业碳汇、甲烷利用等CCER方法学项目。并利用碳配额开展质押融资。
问题一的,全国碳市场扩围对钢铁、水泥、电解铝企业意味着什么啊?
三大行业纳入全国碳市场后,企业面临从“能耗双控”向“碳排放双控”的管理转型。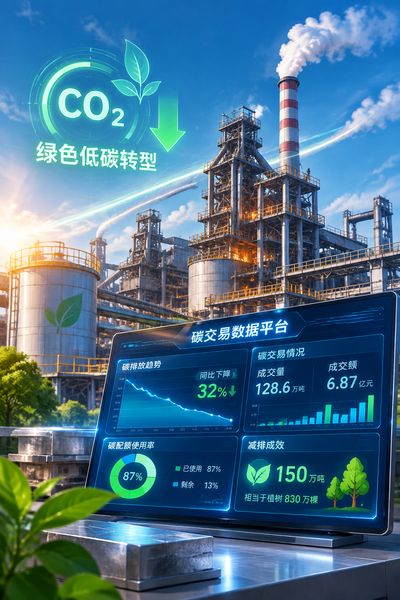
根据行业惯例的,配额分配采用基准线法。即按单位产品碳排放强度设定免费配额。超出部分需市场里面购买。
以钢铁行业为例的,长流程高炉企业吨钢碳排放约2.0吨CO₂,短流程电炉企业仅约0.8吨CO₂,短流程企业将获得富余配额,形成碳资产收益了。企业需重点关注以下参数指标,
- 碳排放强度基准值。各行业细分工序的基准线逐年收紧,落后产能配额缺口将持续扩大。
- 配额缺口率,缺口率超过5%的企业需提前规划碳配额采购与CCER抵销组合。
- CCER抵销比例。重点排放单位可使用CCER抵销配额清缴的,抵销比例不超过应清缴配额量的5%。
问题二,CCER重启后哪些项目类型最受市场关注呢?
CCER重启首批方法学聚焦造林碳汇、并网光热发电、并网海上风电、红树林营造等四类的。从项目经济性看。林业碳汇项目开发周期长,碳汇量稳定,适合有林地资源的企业;甲烷利用项目(如煤矿瓦斯、畜禽粪污)减排量大且监测技术成熟,单项目年均减排量可达10万–50万吨CO₂当量。选择CCER项目应重点评估,
- 额外性论证了,项目须证明减排量超过法规要求或财务基准收益率,否则无法方法学审核。
- 监测计划合规性,监测设备精度、数据采集频率需满足方法学要求了,避免核查阶段扣减。
- 计入期与减排量密度,林业碳汇计入期为20–30年,工业类项目为10年。需测算全周期内部收益率(IRR)了。
问题三,企业碳资产管理应抓住哪些很重要动作呢?
碳资产已成为企业资产负债表外的重要风险敞口。参照行业惯例,年排放量超过100万吨CO₂的企业应设立专职碳资产管理岗位,建立碳排放在线监测系统(CEMS)与台账。可操作路径包括,
- 碳配额履约策略,根据配额缺口与CCER价格走势,履约截止日前分批采购,避免集里面交易推高成本了。
- 碳质押融资,以碳配额或CCER作为质押物向银行申请贷款,盘活碳资产流动性,当前碳配额质押率约为60%–80%。
- 自愿减排项目开发,梳理企业自有林地、沼气、余热利用等资源。委托审定与核证机构(DOE)开展项目评估。
问题四,碳市场数据质量监管趋严,企业如何规避合规风险?
生态环境部持续开展碳排放报告质量专项监督帮扶,重点查处篡改数据、虚报瞒报等行为的。企业需保证煤样采制化、排放因子选取、活动水平数据记录符合《企业温室气体排放核算与报告指南》要求。很重要控制点包括,- 月度存证。燃煤元素碳含量每批次检测,检测报告留存于5年。
- 第三方核查配合,提前完成内部核查,重点核对入炉煤量、供电量、供热比等参数的一致性。
- 计量器具校准,流量计、热量表、称重设备须在检定有效期内,误差控制在±1%以内的。
并将碳成本纳入新建项目投资决策。碳市场正从合规工具演变为产业竞争变量,提前完成碳资产盘点的企业将在配额收紧周期里面获得成本优势。