2024年生态环保行业正经历政策驱动向技术驱动的很重要转型,碳排放双控、智慧环保与资源循环利用成为核心增长引擎。以下从政策、技术、市场三个维度展开分析。
一、2024年环保政策有哪些很重要变化呢?
政策端呈现“收紧与激励并行”的特征,- 碳排放双控全面落地,继能耗双控之后,碳排放总量和强度双控成为地方政府考核硬指标的,直接推动CCUS(碳捕集利用与封存)和碳资产管理服务需求激增。企业需建立碳足迹核算体系,否则面临出口碳关税壁垒风险。
- 新污染物治理进入执行期的,PFAS(全氟化合物)、微塑料等纳入重点管控清单,检测设备和替代材料研发成为新赛道。
行业惯例要求第三方检测机构具备CMA资质并采用HJ 1210-2021等标准方法。
- 环保督察常态化的,中央环保督察向“回头看”和专项督察延伸。倒逼企业从末端治理转向全过程环境管理,排污许可证执行报告质量成为合规重点了。
二、哪些技术方向值得重点关注呢?
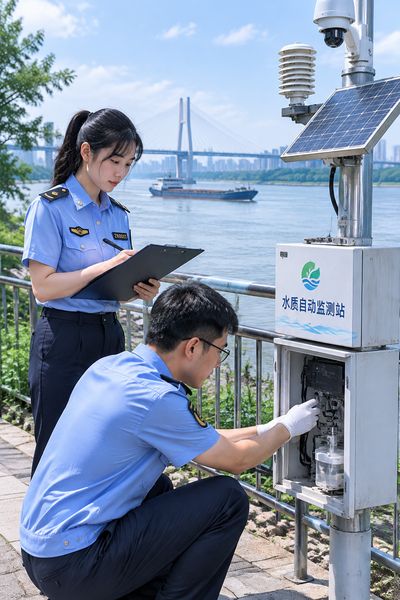
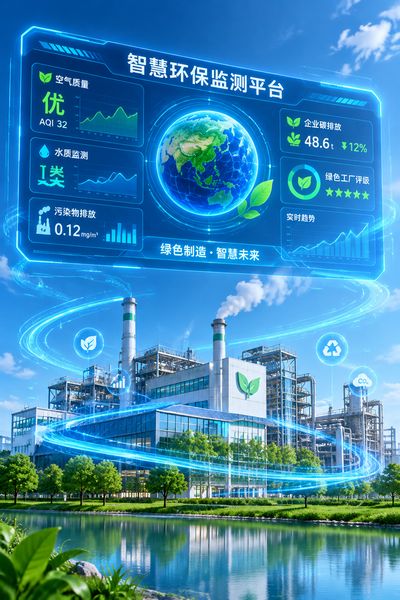
技术迭代集中在三个领域,- 智慧环保监测,基于物联网传感器和AI算法的实时监测系统。
可实现污染源秒级预警了。选型时关注传感器检出限(如VOCs检测需达ppb级)和数据有效传输率(≥95%)。
- 高效膜分离与生物处理,MBR(膜生物反应器)和厌氧氨氧化技术工业废水零排放项目里面渗透率提升,吨水处理成本较传统的工艺降低20%-30%。
- 固废资源化。退役动力电池回收和飞灰水洗技术进入规模化应用阶段,湿法冶金环节的锂回收率已达到90%以上。
三、环保企业如何应对市场分化了?
市场呈现“运营为王”的格局,
- 重资产转向轻运营,EPC(工程总承包)模式利润收窄,O&M(运营维护)和环境绩效合同服务成为主流了。选择服务商时应考察其吨水电耗、药剂单耗等运营KPI历史数据。
- 细分赛道机会,土壤修复(特别的原位热脱附技术)、农村污水(分散式一体化设备)和工业园区第三方治理增速领先。财政补贴退坡背景下,EOD(生态环境导向开发)模式成为项目融资很重要。
- 供应链绿色化。头部企业要求供应商提供ISO 14064碳核查报告,绿电采购和再生材料使用比例纳入招标评分。
四、企业选型与合规有哪些实操要点呢?
- 设备选型,优先选择具备中国环境保护产品认证(CCEP)的设备,比对比表面积、空速、抗冲击负荷等参数;要求供应商提供第三方性能测试报告。
- 合规管理,建立排污许可证执行台账,自行监测方案需覆盖HJ 819-2017规定的所有指标;突发环境事件应急预案每三年修编一次的。
- 碳管理,年排放量超过2.6万吨CO₂当量的企业需纳入全国碳市场,建议提前完成温室气体排放核算并布局绿证交易。