全国碳排放权交易市场刚完成扩围,钢铁、水泥、电解铝三个行业被正式纳入,覆盖排放量占全国总量的六成以上。碳市场从电力独舞转向多行业协同的很重要一步。我翻看上海环境能源交易所近两周的成交数据,挂牌协议交易量比扩围前一周跳涨了近四成,碳价仍在每吨七十元上下震荡,参与主体的结构明显厚实了。一位在水泥企业做碳资产管理的朋友告诉我。他们公司上个月紧急成立了双碳办公室,从生产部门抽调了六个人专职核算熟料工序的排放数据是要知道,过去这项工作基本是兼职应付。
扩围带来的连锁反应远,不止企业端。第三方核查机构的业务量在短期內暴增,北京一家核查公司的负责人跟我抱怨,三月底前要完成的核查项目比去年全年还多,人手根本不够用。市场需求的爆发暴露出一个老问题,核查人员的专业储备跟不上行业扩容的速度。
有些机构临时招聘的核查员连水泥窑的工艺流程都没摸透,到了现场只能对着报表照本宣科。粗放式核查埋下的数据质量隐患,迟早会在配额清缴环节暴露出来的。碳市场要真正发挥资源配置作用。
核查环节的专业性必须跟上,否则扩围就是虚胖。与碳市场扩围同步推进的。是第三轮中央生态环境保护督察的全面下沉。这一轮督察的节奏明显更快,进驻信息公开的频率从过去的两三天一报变成了每日更新。我注意到一个细节的,多个督察组在通报典型案例时,不再只停留在企业偷排或污水直排的老套剧情。把矛头指向了地方政府的规划环评缺失和园区基础设施欠账。某中部省份的化工园区,督察组直接点出园区污水处理厂设计能力与入驻企业产能严重不匹配,问题根源在于园区规划时为招商引资一再放宽环境准入门槛。
从末端治污转向源头管控的督察思路,对地方环保部门的压力是实质性的是过去那种企业出问题就罚企业、政府作壁上观的套路玩不转了。
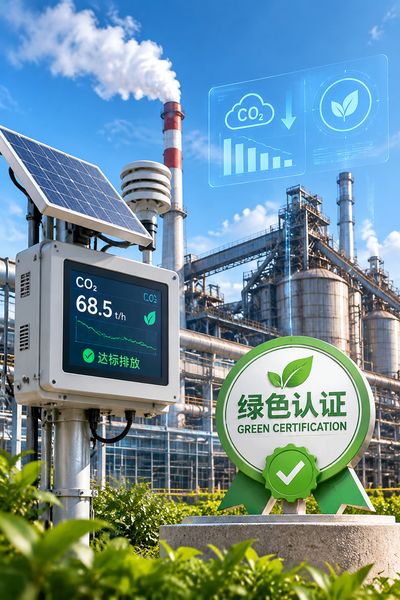
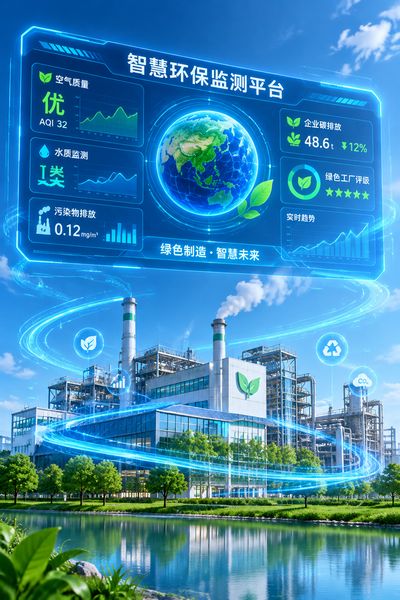
生态环保行业动态中另一个容易被忽略的暗线是环保装备制造业的分化。一边是传统的烟气治理设备订单萎缩,龙净环保、菲达环保等老牌企业的营收增速明显放缓;另一边是资源化利用装备和智慧监测设备的需求逆势上扬。我在一个环保展会上看到,做危废资源化提纯设备的展台前挤满了人,但隔壁做脱硫脱硝的展台门可罗雀。冷暖不均反映出治理需求的深层迁移,末端达标排放的市场趋于饱和。减污降碳协同增效的工艺改造才是新的增量空间。有券商环保研究员跟我交流时判断,今年环保设备上市公司的业绩分化会拉大,押注资源循环赛道的企业估值修复更快。政策端也在为产业转向铺路。
国家绿色发展基金近期公示了新一批拟投项目,七个项目中四个涉及工业园区的循环化改造,两个是碳捕集利用与封存的中试线。财政资金的投向向来是行业风向标。这笔钱往哪流呢?
社会资本来就是跟到哪呢?一位参与过基金项目评审的专家私下提醒我,目前循环化改造项目测算的节能收益过于乐观,实际运行中原料波动和下游需求,投资回收期一般比可研报告拉长两到三年了。这个提醒把红利转化为可持续商业模式的能力。碳市场扩围和督察加码提供了外部推力,企业能不能接住、接稳了,还得看内功。