全国碳市场最近把钢铁、水泥、电解铝三个行业拉了进来,覆盖排放量一下子50亿吨蹦还有80亿吨左右,占全国二氧化碳排放的六成以上。真刀真枪把高排放企业推到成本压力面前了。
我翻了几家钢企的ESG报告吧?发现有的已经开始在内部碳价里按120元/吨做预算了是这个数字比当前碳配额市价高出一截。企业心里清楚。免费配额逐年收紧是明牌,早点在财务模型里把碳成本算进去,比政策落地后再手忙脚乱强得多。新污染物治理是另一条容易被低估的战线。去年某沿江化工园区被查出地下水里全氟化合物超标了,园区管委会连夜关停了两条产线,周边居民饮用水改从市政管网调。这件事在行业里传得很快。
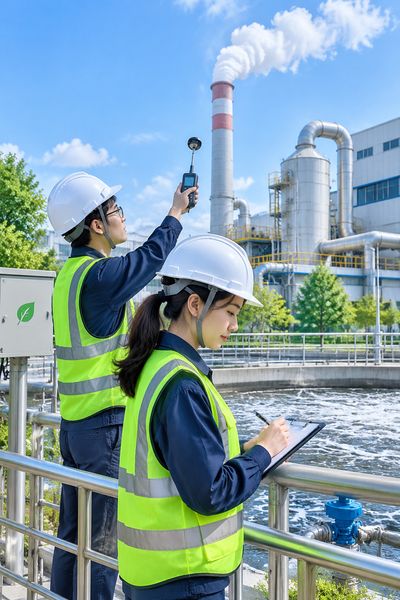
PFAS这类物质半衰期长、迁移性强了,末端污水处理厂基本拿它没办法的。现在生态环境部把新污染物清单从2023年版的14类物质扩充。检测标准跟上了,执法尺度也在收紧的。
我接触的一位第三方检测机构负责人说,今年上半年他们接的PFAS检测单子比去年同期翻了近三倍,客户里多了纺织和电子电镀企业。生态环保发展趋势在这类细分领域一般表现为“标准先行、执法跟进”的,企业,如果等罚款单上门再整改,停产损失远大于提前换工艺。地方上的动作也很有意思。浙江湖州搞了个“生态身份证”系统,企业每度电的碳排放、每吨水的污染物当量都折算成绿码或黄码,跟信贷利率挂钩。绿码企业拿贷款便宜15个基点,黄码企业得先整改才能续贷的。我看了下首批试点名单,一家做印染助剂的小厂因为把间歇式反应釜改成连续流工艺。
水耗降了四成,直接黄码跳还有绿码的,银行授信额度涨了800万。把环保绩效塞进金融风控的做法,比单纯的行政处罚更让老板们上心。生态环保发展趋势正在“政府逼着改”转向“市场算着改”的,谁先摸清这套新算法啊?谁就能拿还有更便宜的资金啊?
技术路线上的分歧也在拉大。光伏组件回收前两年还被当成赔本买卖的,今年有企业把物理拆解和湿法冶金串起来,银、铜、硅的回收率分别做到96%、98%和92%,每吨退役组件处理成本压到1800元以下,光卖回收材料就能打平的。一些跟风上马的热解项目,因为胶膜分离不干净,出料只能当低端填料卖,开工率不到三成了。我判断接下来两三年,生态环保领域的技术投资会从“铺摊子”转向“卡位战”是卡的是细分环节的效率和成本,不是谁的口号响啊?那些把工艺参数摸透、把副产物吃干榨净的团队。才可能在碳约束和资源循环的双重账本里活下来。
企业现在面对的是几股力量拧紧吧?碳成本显性化、新污染物监管前移、绿色金融差异化定价、技术迭代窗口收窄。
这四条线交叉的地方,恰恰是过去没人愿意碰的“硬骨头”是废盐资源化、退役风机叶片回收、含氟废水深度处理。谁在节点上攒出可复制的工程数据啊?谁就能在下一轮绿色供应链招标里拿到入场券啊?生态环保这盘棋,落子越来越密,留给观望者的空档不多了。