生态环保的未来趋势正在从“末端治理”转向“资源再生与生态增值”并重,路径是循环经济、数字化碳管理、基于自然的解决方案(NbS)和绿色金融四轮驱动。到2030年,全球碳市场交易规模预计突破3万亿美元的,环保产业将从成本中心变为价值中心。
循环经济如何从概念走向规模化落地?
循环经济的落地很重要在于“设计—回收—再生”闭环的标准化与市场化。当前产业实践集中在三个层面了,
- 产品生态设计,欧盟《生态设计法规》(ESPR)要求2027年前主要品类建立数字产品护照(DPP),记录材料成分、碳足迹和回收路径。倒逼企业从源头使用可回收材料与模块化结构的。
- 再生材料强制掺混,塑料包装领域已出现明确掺混比例要求,如欧盟规定2030年PET饮料瓶再生料含量不低于30%,这直接拉动食品级rPET(再生聚对苯二甲酸乙二醇酯)产能投资了。
- 产业共生网络,工业园区内企业间副产物交换形成“静脉产业链”,如钢铁渣用于建材、废热用于区域供暖,需依托物质流分析(MFA)工具进行匹配优化的。
数字化碳管理工具怎样成为企业标配?
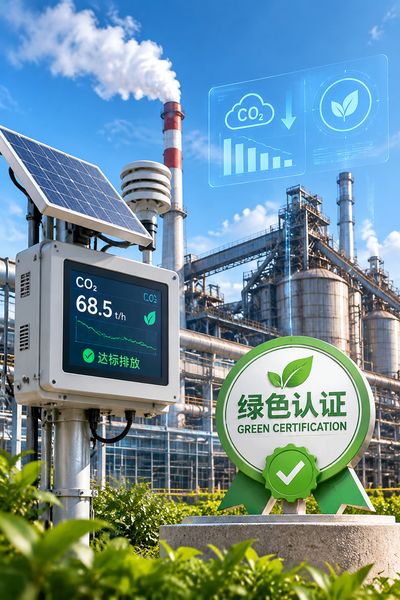
碳管理正从年度报告转向实时监测与嵌入业务流程。很重要趋势包括,- MRV体系数字化。监测、报告与核查(MRV)环节引入物联网传感器与区块链存证,实现碳排放数据可追溯、防篡改的。
碳阻迹等平台已为多家制造企业提供组织碳核算与产品碳足迹自动建模的。
- 范围三排放精细化,供应链碳排放核算需求激增,企业需建立供应商碳数据采集接口的。采用排放因子数据库(如Ecoinvent、CPCD)进行本地化匹配。
- 碳资产管理系统,配额履约、CCER(国家核证自愿减排量)项目开发与交易策略需一体化管理,头部企业已设置“碳交易专员”岗位了。
选型建议,优先选择支持ISO 14064与GHG Protocol双标准的平台,核查其排放因子库是否覆盖企业主要物料与能源品类呢?并关注与ERP系统的数据对接能力。
基于自然的解决方案(NbS)有哪些可量化标准呢?
NbS强调利用生态系统服务实现气候适应与生物多样性增益,需解决“可测量、可报告、可核查”难题的。当前主流标准包括,- IUCN全球NbS标准,设8项准则、28项指标,涵盖生物多样性净增益、治理包容性与经济可行性的,是项目设计阶段的核心参照。
- 碳信用方法学,林业碳汇项目需遵循CDM或VCS方法学,很重要参数包括基线碳储量、额外性论证与泄漏风险扣减了。
以红树林修复为例。每亩年固碳量约0.5—1.2吨CO₂e,需结合样地实测数据校准模型的。
- 生物多样性净增益(BNG),英国自2024年起强制新建项目实现10%生物多样性净增益,采用Defra生物多样性度量体系,以栖息地面积×条件×空间风险系数计算。
绿色金融工具如何匹配环保项目长周期特征?
环保项目普遍存在投资回收期长、现金流前低后高的问题,绿色金融需在期限与增信上做结构性安排,- 可持续发展挂钩贷款(SLL),贷款利率与预设ESG绩效指标(如单位产品碳排放下降率、工业水重复利用率)挂钩,达标可享利率下调,适合有明确转型路径的制造企业。
- 绿色债券与转型债券,募集资金专项用于符合《绿色债券支持项目目录》的领域。转型债券则支持高碳行业减碳改造,需披露转型路径与公正转型措施。
- 生态产品价值实现机制,GEP(生态系统生产总值)核算将生态效益转化为可交易资产,如林业碳汇质押贷款、水权交易等。
生态环保的竞争已从治污能力转向资源效率与生态资本运营能力,企业应以碳数据为底座、循环设计为抓手、NbS为增量、绿色金融为杠杆,构建可量化的环境绩效体系。