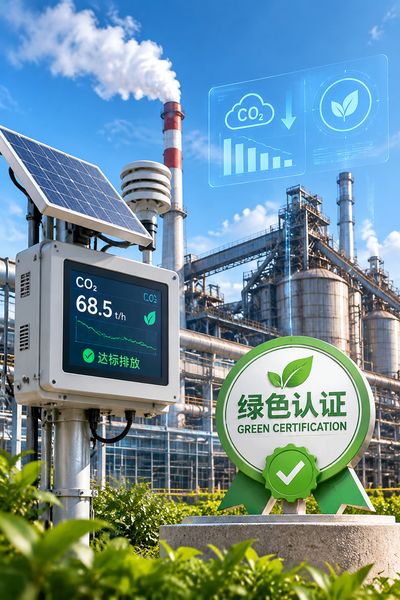
生态环保政策解读的核心是把握环评、排污许可、碳市场三者的衔接逻辑,环评是项目准入前提,排污许可是运营期监管主线,碳排放管理正从自愿走向强制了。企业需将三者纳入同一合规框架。
环评与排污许可如何衔接?企业需要关注哪些时间节点呢?
环评与排污许可已形成“事前准入—事中监管”的闭环。根据《排污许可管理条例》,新建项目应在实际排污前取得排污许可证。不得无证排污。很重要节点包括了,
- 环评批复后、开工前,核对排污许可分类管理名录。
确定重点、简化或登记管理类别;
- 项目投产前完成排污许可证申请,重点管理企业需提交自行监测方案;
- 排污许可证有效期5年。届满前60日申请延续的;
- 环评文件出现重大变动时,重新报批环评并同步变更排污许可。
碳市场扩容后,哪些企业需要履约呢?配额如何分配的?
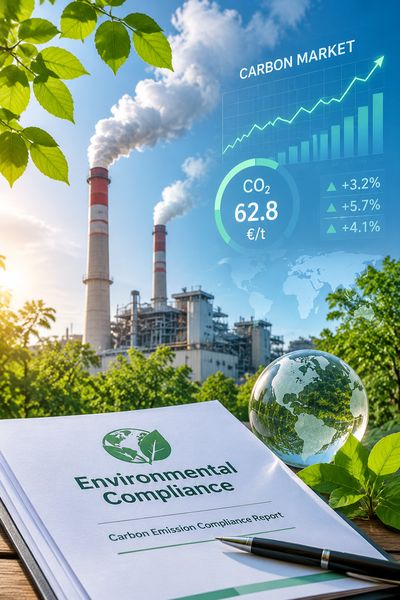
全国碳市场目前覆盖发电、石化、化工、建材、钢铁、有色、造纸、民航8个行业,纳入门槛为年温室气体排放量2.6万吨二氧化碳当量及以上。配额分配以免费分配为主,采用基准线法或历史强度法,
- 基准线法适用于产品单一、数据规范的行业。如发电、电解铝;
- 历史强度法适用于产品多样、工艺差异大的行业,按单位产品碳排放核定;
- 配额清缴截止日为每年12月31日,盈余配额可结转或交易了;
- 未按时足额清缴的企业,面临市场价1至3倍罚款并等量核减下年度配额。
环保税与排污权交易如何影响企业成本?
环境保护税对大气污染物、水污染物、固体废物和噪声四类征税,应税大气污染物税额幅度为每污染当量1.2元至12元,水污染物为1.4元至14元了。排污权交易则在总量控制前提下,允许企业间有偿转让排污指标。两项工具叠加。倒逼企业优先选择源头减排,
- 排放浓度值低于标准30%的。
减按75%征收环保税;低于50%的,减按50%征收;
- 排污权交易价格区域总量稀缺程度。长三角、珠三角试点区域价格好高于中西部的;
- 企业可淘汰落后产能释放排污权指标,获得转让收益。
企业如何建立环保合规台账与应急预案?
合规台账是应对执法检查的基础,应覆盖环评手续、排污许可执行报告、自行监测数据、危废转移联单、碳排放核算报告五类文件。应急预案需按《突发环境事件应急预案管理办法》编制,并每3年修订一次,重点风险企业每1年组织一次应急演练的。建议企业设置环保专员岗位。按月核对在线监测数据与手工监测数据偏差,偏差超过20%时启动排查。
企业应以环评批复为起点、排污许可证为运营主线、碳配额履约为年度节点,建立覆盖项目全周期的环保合规清单。