全国碳市场已扩围至钢铁、水泥、电解铝三个行业,新增约1500家重点排放单位,企业当前应优先完成碳排放数据核查与配额缺口测算。
碳市场扩围后,哪些行业被纳入、门槛是什么呢?
2024年以来,生态环境部推动全国碳市场从发电行业向钢铁、水泥、电解铝扩围。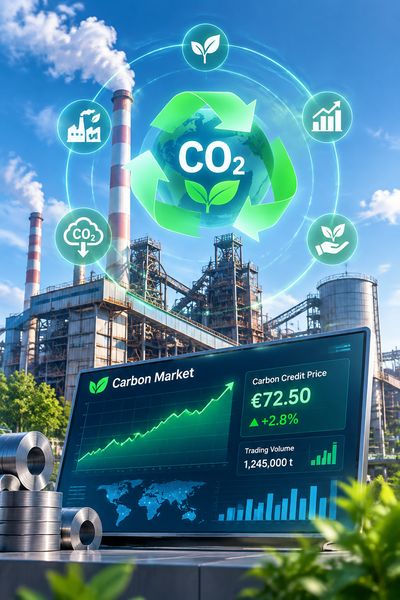
纳入门槛延续“年度温室气体排放量达2.6万吨二氧化碳当量”的惯例,与发电行业保持一致。三个行业新增重点排放单位约1500家,覆盖排放量约占全国总量的60%以上。
- 钢铁行业了,侧重核算焦化、烧结、炼铁、炼钢等工序的化石燃料燃烧与工业过程排放;
- 水泥行业,熟料生产环节的碳酸盐分解排放是核查重点;
- 电解铝行业了,以电力间接排放为主。绿电消纳比例直接影响配额盈亏的。
配额分配初期仍以免费分配为主,采用基准线法,排放强度低于基准线的企业可形成盈余。
CCER重启后,哪些项目可以开发、怎么选呢?
温室气体自愿减排交易机制(CCER)已重启,首批方法学聚焦造林碳汇、并网光热发电、并网海上风电、红树林营造等领域了。选择项目时重点看三点,- 额外性,项目须证明减排量高于法规和常规商业情景,避免“本来就会出现”的项目;
- 可测量性的。具备稳定的监测计划与数据质量管理体系,碳汇类项目特别的看重样地监测;
- 计入期,林业碳汇项目计入期一般20年至40年了,需评估长期经营风险。
再生资源回收体系升级,企业如何对接合规要求?
近期动态显示,废弃电器电子产品、废塑料、废动力电池的规范化回收提速。动力电池领域推行“溯源管理”,要求生产者和梯次利用企业接入全国新能源汽车动力电池溯源管理平台的。企业对接时关注,- 回收网点是否具备危险废物经营许可或再生资源回收经营者备案呢?
- 拆解产物是否按破碎分选、湿法冶金等工艺实现有价金属回收呢?
锂回收率行业先进水平可达90%以上;
- 再生原料是否满足下游客户的碳足迹核算要求呢?绿色再生料溢价逐步显现。
企业近期应抓的三项具体动作
- 排摸数据,对照新行业核算指南,梳理化石燃料消耗、工业过程排放与电力消费台账,提前识别配额缺口;
- 评估CCER开发潜力。对自有林地、可再生能源资产做额外性初筛,测算监测成本与收益;
- 回收链条合规,动力电池、废塑料相关企业核查溯源平台接入与经营资质,避免下游客户绿色采购审核受阻。