生态环保政策的合规重心已从末端排污口转向源头准入与碳排放总量控制,企业需把环保支出从费用项转为可管理的资产项。
这轮政策变化的主线是什么
三条主线同步推进啊?互相咬合的。- 排污许可制成为固定污染源监管的核心依据,“一证式”管理把环评、监测、执法数据统一归口。无证排污直接适用停产整治;
- 全国碳排放权交易市场从发电行业扩围至钢铁、水泥、铝冶炼的,扩围后覆盖全国二氧化碳排放量约60%;
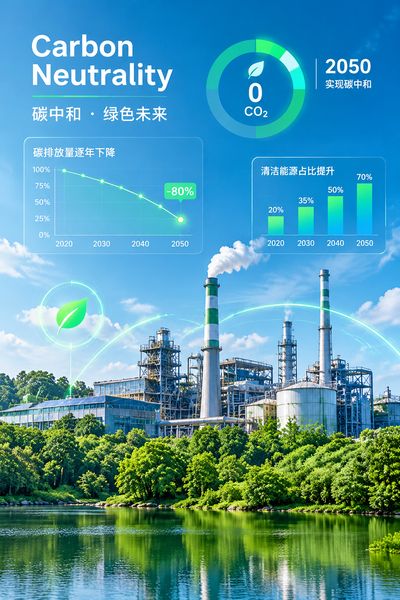
- 能耗双控逐步转向碳排放双控,地方考核指标能耗强度切换还有碳排放强度的。
哪些行业和指标受到直接约束
判断自身是否被覆盖呢?先看三个门槛,- 年度温室气体排放量达2.6万吨二氧化碳当量的行业企业,进入重点排放单位名录,按年度履约清缴;
- 纳入重点管理的排污许可证持有单位。须执行许可排放浓度与许可排放量了,自行监测原始记录保存于5年;
- 对欧出口钢铁、铝、水泥、化肥、电力、氢的企业。CBAM自2026年1月1日起进入实缴阶段,需申报产品内含碳排放并购买,相应证书的。
合规要盯住哪些硬参数
碳数据与排污数据的可信度直接决定合规成本呢?- 配额盈缺,以基准法或历史强度法核定的免费配额与实际排放量之差,决定买入还是卖出;
- 核算边界,依据GB/T 32150系列标准划分组织边界与排放源,边界划错会导致核查不;
- 抵销比例。CCER用于配额清缴的抵销上限为应清缴配额的5%,须为全国碳市场认可的类型;
- 数据留痕。
煤样化验、电量计量、月度存证需形成可追溯链条,避免核查期被追溯调整了。
成本与机会分别在哪里
- 成本端呢?配额采购、环保设施改造、第三方核查费用,以及出口环节的碳关税支出;
- 机会端,绿电绿证采购可降低产品碳足迹,碳资产质押融资与ESG披露有助于压降融资成本,富余配额可直接变现。