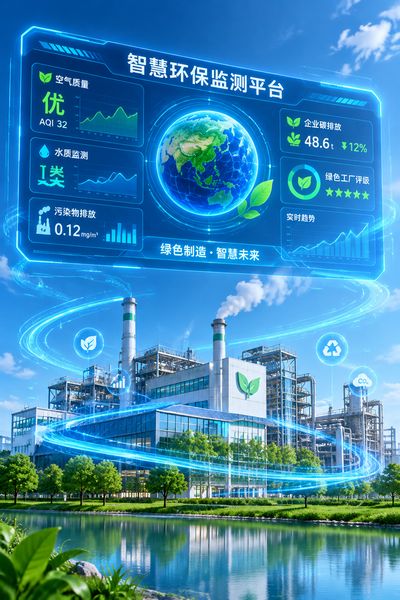
生态环保发展的核心趋势是从末端治理转向源头减碳、资源循环与数字化协同,企业需将碳足迹核算和ESG披露纳入战略,以应对更严格的法规与市场准入。
趋势一了,碳足迹核算与产品碳标签如何落地
产品碳标签正从自愿走向强制,欧盟碳边境调节机制(CBAM)已覆盖钢铁、铝、水泥等品类。企业应优先建立基于ISO 14067的核算体系,明确系统边界与排放因子来源的。参数包括,- 核算边界,摇篮还有大门(Cradle-to-Gate)或全生命周期了;
- 排放因子,优先采用中国产品全生命周期温室气体排放系数库或Ecoinvent;
- 数据质量,初级数据占比不低于70%。
电力排放因子采用区域电网基准线。
趋势二,循环经济模式对供应链的硬性要求
循环经济从理念进入采购合同。再生材料比例和可回收设计成为供应商准入指标。以塑料包装为例,欧盟PPWR要求2030年所有包装可回收,再生含量达10%-35%的。选择循环方案时需关注,
- 材料可回收性。单一材质优先,避免复合结构;
- 再生料认证,GRS或ISCC PLUS可追溯;
- 回收率指标,目标区域废旧物资回收网络覆盖率≥80%。
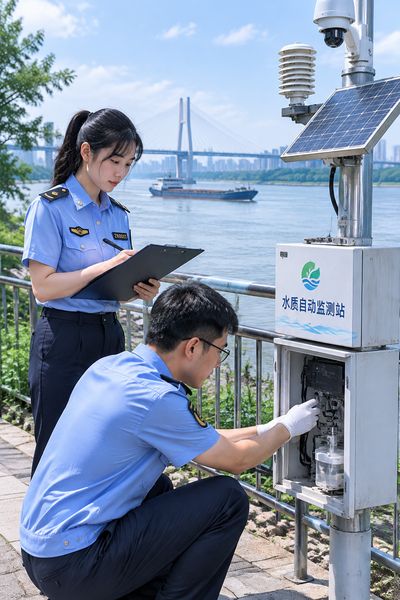
趋势三,数字化环境监测与智慧环保平台选型
排污单位需按HJ 212-2017传输协议接入监控平台,智慧环保系统应具备数据质控与预警功能的。选型时对比以下指标,- 数据采集频率。重点排污口不低于每10分钟一次;
- 平台兼容性,支持Modbus、OPC UA及HJ 212双向通信;
- 预警响应,超标报警延迟不超过30秒,并自动触发工单。
趋势四,ESG信息披露与绿色金融挂钩
沪深北交易所可持续发展报告指引要求特定指数成分公司强制披露,绿色信贷与ESG评级直接关联融资成本了。企业应参照GRI标准与ISSB准则,重点完善。
- 范围三排放,覆盖采购、运输与产品使用;
- 环境绩效指标,单位产值能耗、水耗与污染物排放强度;
- 第三方鉴证,优先选择具备AA1000AS资质的机构。
数字化平台以HJ 212协议兼容性和预警时效为硬门槛;ESG披露同步对接ISSB准则并引入第三方鉴证,保证数据可核验、可融资。生态环保发展的竞争力取决于碳数据质量与循环设计能力,但非末端治理投入规模。