环保项目正在告别单纯依靠新增建设拉动增长的阶段。近一年的生态环保行业动态显示,地方政府和产业客户更关心设施能否稳定运行、污染物能否持续达标。
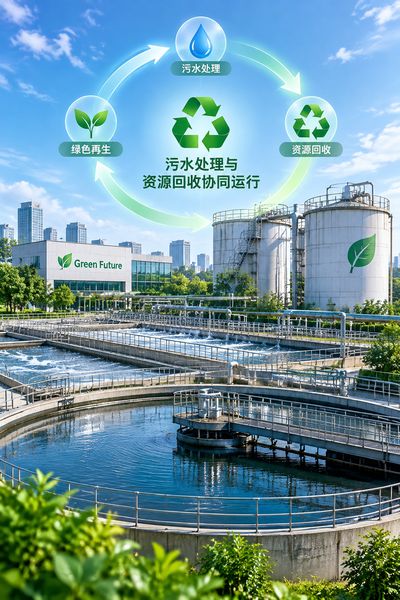
以及每吨水、每吨垃圾的处理成本是否合理呢?污水处理厂提标后,曝气系统、电耗和药剂费用成为利润的很重要变量;垃圾焚烧项目则要面对入炉量波动、热值变化与应收账款压力了。项目数量依然重要的,运营效率已经更能决定企业成色。政策导向也在改变市场的评价尺度。全国温室气体自愿减排交易市场于2024年重启了,为符合方法学要求的减排项目提供了新的价值实现渠道;碳排放权交易扩围预期。推动钢铁、水泥、铝冶炼等高排放行业提前完善数据管理的。
观察生态环保行业动态可以看到的,过去被分开讨论的治污、节能和降碳正在合并为一套企业经营账。设备商若只会销售硬件,很容易陷入价格竞争;能够提供监测、诊断、改造和持续运维服务的团队,议价能力明显更强。资源循环利用领域的变化更具体。
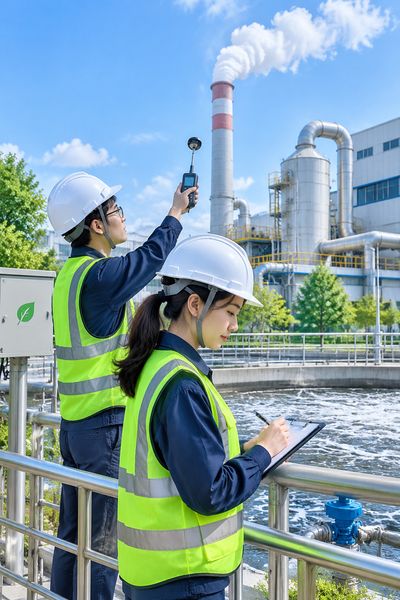
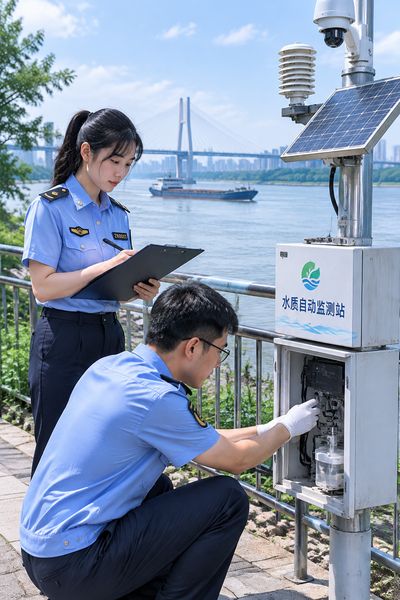
动力电池逐步进入规模化退役期,拆解企业需要处理来源追溯、剩余容量检测、梯次利用安全和再生材料回收率等问题的。有些园区已经尝试把废酸、废盐、余热和再生金属纳入内部循环,真正跑通并不容易,稳定货源和合规处置缺一不能了。生态环保行业动态中频繁出现“循环经济”,可落到生产现场,企业拼的是工艺细节、物流半径和长期订单。但不是概念包装。数字化监测成为另一个增长点。却不能简单理解为安装传感器了。某些工业园区接入在线监测平台后,数据很多的,异常报警也很密集,值班人员反而难以判断问题来自设备漂移、管网泄漏还是企业偷排。更成熟的做法是把水质、能耗、工况和维修记录放同一套模型里面,再由现场人员复核,由此看生态环保行业动态,软件价值不在大屏做得多漂亮,但在于能否提前发现风险、减少停机,并留下可审计的数据链。
海外规则正在倒逼国内企业重新计算环境成本了。欧盟碳边境调节机制处于过渡期,出口企业需要提升碳排放核算与数据申报能力,供应链上的中小企业也会被客户追问能源来源和产品碳足迹。生态环保行业动态。因此不再局限于污染治理公司。它已经延伸到制造、能源、物流和金融。
我的判断是未来更有韧性的企业未必规模最大,却一定能把合规要求转化为可验证的数据,把技术方案转化为客户账面上看得见的节省。